住民税とは、都道府県や市区町村に納める地方税で、私たちの生活に身近な公共サービスを支えています。
本記事では、住民税の仕組みと計算方法、2025〜2026年の税制改正による変化、納付方法やふるさと納税との関係まで、基礎から丁寧に解説します。
┃住民税とは?
住民税とは、都道府県や市区町村が提供する道路整備・学校教育・ゴミ収集といった公共サービスの費用を、そこに住む人たちが広く分担するための地方税です。
国に納める所得税に対し、住民税は自分が住んでいる自治体に納める税金で、正式には「道府県民税」と「市町村民税」の2つを合わせたものを指します。
大きな特徴のひとつが、課税のタイミングです。
所得税はその年の所得に対してその年のうちに課税されるのに対し、住民税は前年の所得をもとに翌年度に課税されます。
退職後や収入が急減したタイミングで住民税の負担が重く感じられるのは、このタイムラグが原因です。
┃均等割・所得割の構造
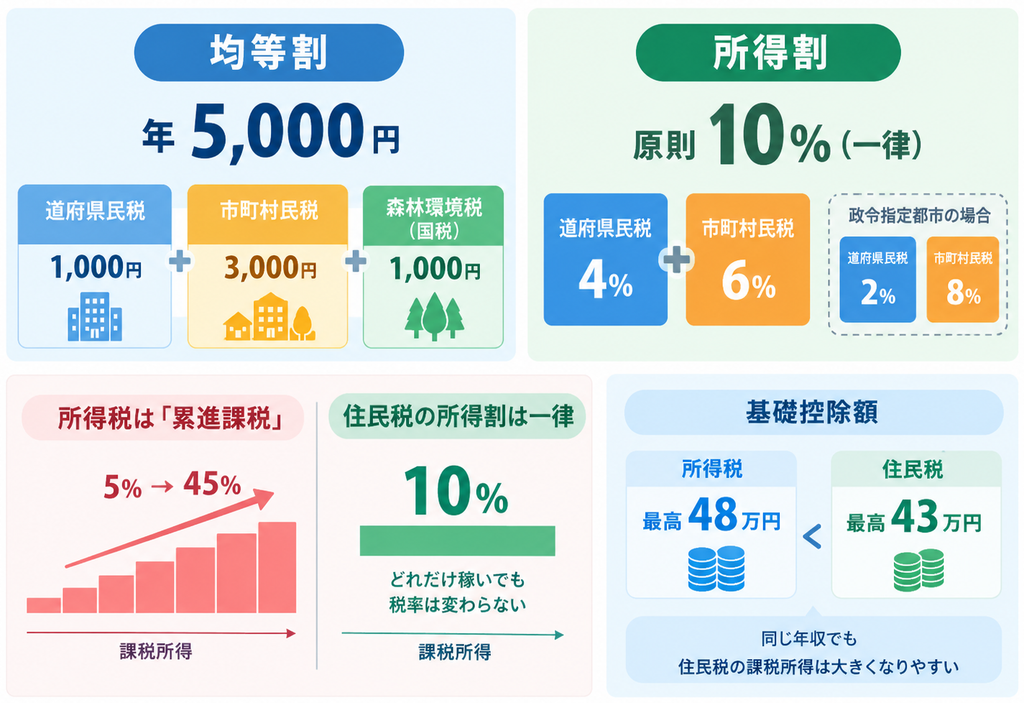
住民税は、所得に関係なく一定額を負担する「均等割」と、前年の所得金額に応じて課税される「所得割」の合計で決まります。
均等割は標準で年5,000円です。
内訳は道府県民税1,000円、市町村民税3,000円に加え、森林環境税(国税)1,000円が上乗せされています。
所得割は原則として一律10%で、道府県民税4%と市町村民税6%の合計です(政令指定都市では2%対8%)。
重要なのは、所得税が課税所得に応じて5%から45%まで段階的に上がる累進課税であるのに対し、住民税の所得割はどれだけ稼いでも税率10%で変わらないという点です。
また、住民税の基礎控除額は最高43万円で、所得税の基礎控除(最高48万円)より低いため、同じ年収でも住民税の課税所得は所得税より大きくなりやすい点も覚えておきたいポイントです。
┃2025〜2026年の年収の壁
近年もっとも大きな話題となったのが、いわゆる「年収の壁」の引き上げです。
物価高への対応と与野党の三党合意を背景に、所得税がかかり始める年収のラインは、長らく続いた103万円から、令和8年には178万円へと大幅に引き上げられました。
あわせて、満額の基礎控除を受けられる対象も年収200万円以下から665万円以下へと拡大され、納税者の約8割がその恩恵を受けられる形になっています。
ただし、この改正が住民税にはそのまま当てはまらない点には注意が必要です。
個人住民税については基礎控除自体の引き上げは行われず、給与所得控除の引き上げ分のみが反映されました。
その結果、住民税の非課税ラインは所得税とは異なるペースで動いており、単身世帯の場合、令和8年度は年収110万円、令和9年度は119万円が目安とされています。
つまり、年収119万円超〜178万円のゾーンは、所得税はゼロなのに住民税だけはかかる状態になります。
パートやアルバイトで働き方を調整している人にとっては、この住民税独自の壁の方が実生活への影響が大きいケースも少なくありません。
┃具体的にいくらかかる?
目安として、東京都特別区在住・単身・扶養親族なしのケースでは、
年収120万円でおよそ5,000円(均等割のみ)、150万円で約2万2,000円、200万円で約6万1,000円、300万円で約11万6,000円が住民税の年額の目安です。
実際の金額は自治体や社会保険料、各種控除によって変動しますが、年収が上がるほど所得割の負担が急速に増えていくイメージをつかんでおくとよいでしょう。
┃住民税はいつ、どうやって払う?
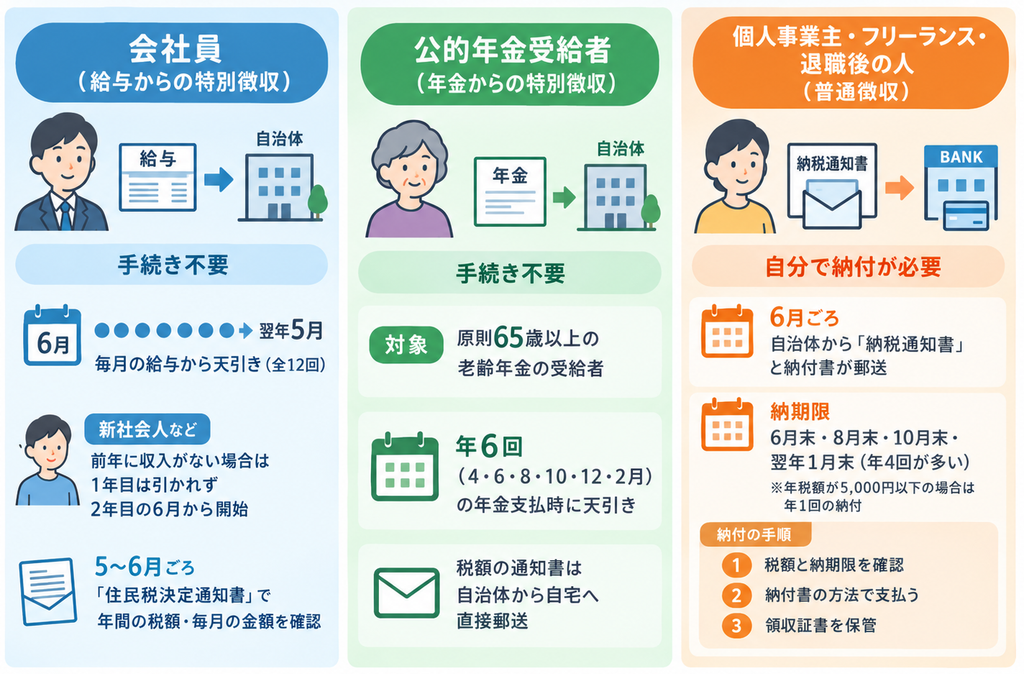
住民税の納め方は、働き方によって決まります。まずは自分がどこに当てはまるかを確認しましょう。
会社員(給与からの特別徴収)
自分で手続きする必要はありません。
勤務先が毎月の給与から住民税を天引きし、あなたに代わって自治体へ納付してくれます。
毎年6月から翌年5月までの12回に分けて引かれ、6月の給与明細から新年度の金額に切り替わります。
ただし住民税は前年の所得に課税されるため、新社会人のように前年に収入がなかった人は、1年目は引かれず、2年目の6月から天引きが始まります。
5〜6月ごろに勤務先経由で届く「住民税決定通知書」で、年間の税額と毎月の天引き額を確認できます。
公的年金受給者(年金からの特別徴収)
こちらも手続きは原則不要です
対象は原則として65歳以上の老齢年金の受給者です。
年金支払機関が、年6回(4・6・8・10・12・2月)の年金支払時に住民税を天引きします。
税額の通知書は勤務先ではなく、自治体から本人の自宅へ直接郵送されます。
個人事業主・フリーランス・退職後の人(普通徴収)
こちらは自分で納付する必要があります。
6月ごろに自治体から「納税通知書」と納付書が郵送されます。
納期限は6月末・8月末・10月末・翌年1月末の年4回とする自治体が多く、年税額が均等割と森林環境税の合計(標準で5,000円)以下の場合は年1回の納付になります。
手順は次のとおりです。
1.納税通知書で税額と納期限を確認する
2.納付書に記載された方法で期限までに支払う
3.納付を確認できるよう領収証書を保管する
※住民税は確定申告の所得控除の対象ではないため申告では使いませんが、役所の手続きなどで納付の確認を求められることがあります。
主な支払い方法
📌コンビニ・金融機関の窓口
納付書を持参して支払います(コンビニは1枚30万円までなどの上限あり)
📌口座振替
事前に申し込めば、納期限に自動で引き落とされます。払い忘れ防止に最も確実な方法です
📌スマホ決済アプリ・ネットバンキング・Pay-easy
納付書のQRコードなどで支払えます。手数料は無料の自治体が多いです
📌クレジットカード
自宅で支払えますが、決済手数料がかかることがあります
選べる方法は自治体によって異なるため、届いた納税通知書で確認してください。
退職したとき
残りの納め方を必ず確認しましょう。
退職の時期によって、残りの住民税の扱いが変わります。
1月1日〜4月30日に退職
残りの分(5月分まで)を、最後の給与や退職金から一括で引かれるのが原則です。
本人の希望にかかわらず一括徴収となり、金額が足りない場合は不足分だけ納付書で自分で納めます。
5月に退職
5月分が最後の給与から引かれます
6月1日〜12月31日に退職
残りは普通徴収に切り替わり、届いた納付書で自分で納めます。
希望すれば、最後の給与や退職金からの一括徴収にすることもできます。
転職先が決まっていて空白期間がなければ、手続きにより転職先で特別徴収を続けることもできます。
退職前に勤務先の給与担当者へ確認しておくと安心です。
納期限を過ぎると延滞金がかかることがあるので、支払いが難しいときは放置せず早めに自治体の税務窓口へ相談しましょう。
┃ふるさと納税との関係
ふるさと納税を行うと、寄附額のうち自己負担2,000円を除いた部分が、一定の上限まで所得税と住民税から控除されます。
控除は「所得税控除」「住民税控除(基本分)」「住民税控除(特例分)」の3種類で構成され、この組み合わせで自己負担額を2,000円に抑える仕組みです。
ただし、控除には年収や家族構成に応じた上限額があり、これを超えて寄附をすると自己負担額が増えてしまいます。
会社員は翌年に届く「特別徴収税額決定・変更通知書」の所得割額の欄で、控除が反映されているかを確認できます。
┃住民税は地方財政を支える基幹税
個人住民税は地方財政においても大きな存在です。
都道府県税収のうち個人住民税は約22%、市町村税収に占める割合は約35%にのぼり、いずれも地方財政を支える主要な柱となっています。
2026年度の地方税収全体は地方財政計画ベースで初めて50兆円に到達しており、個人住民税は景気変動の影響を受けつつも安定した税収を確保できる基幹税目として位置づけられています。
┃よくある質問(FAQ)
Q1. 住民税とは簡単に言うと何ですか?
住民税とは、都道府県や市区町村が行政サービスを提供するための費用を住民が分担する地方税です。
所得税が国に納める税金であるのに対し、住民税は自分が住む自治体に納めます。
Q2. 住民税はいつから給与から引かれますか?
会社員の場合、住民税は毎年6月から翌年5月にかけて、給与から天引き(特別徴収)される形で納付されます。
入社1年目は前年の所得がないため引かれず、2年目の6月から天引きが始まるのが一般的です。
Q3. 住民税はいくらから非課税になりますか?
東京都特別区など多くの自治体では、単身で扶養親族がいない場合、令和8年度は年収110万円、令和9年度は年収119万円までが非課税の目安とされています。
自治体によって基準額は異なります。
Q4. 均等割と所得割の違いは何ですか?
均等割は所得に関係なく定額(標準で年5,000円)を負担する部分、所得割は前年の所得金額に応じて原則一律10%が課税される部分です。
住民税はこの2つを合計して決まります。
Q5. 所得税の「年収の壁」が178万円になったのに、なぜ住民税は違うのですか?
2025〜2026年の税制改正では、所得税の基礎控除が引き上げられた一方、住民税の基礎控除は据え置かれ、給与所得控除の引き上げ分のみが反映されたためです。
その結果、住民税の非課税ラインは所得税より低い水準にとどまっています。
Q6. 退職すると住民税はどうなりますか?
在職中は給与天引き(特別徴収)されていた住民税が、退職後は自治体から届く納税通知書に基づき自分で納付する普通徴収に切り替わるのが一般的です。
前年の所得に課税されるため、退職後に収入が減っても納付額は変わらない点に注意が必要です。
Q7. ふるさと納税をすると住民税はどのくらい控除されますか?
寄附額から自己負担2,000円を差し引いた金額が、年収や家族構成に応じた上限まで所得税と住民税から控除されます。
上限を超えて寄附した分は控除されず、単なる寄附として扱われます。
Q8. 住民税決定通知書とは何ですか?
毎年5〜6月頃に会社や自治体から届く、その年度の住民税額の内訳(均等割・所得割・各種控除など)が記載された書類です。
ふるさと納税の控除額を確認する際にも使われます。
┃まとめ
住民税は「地域の会費」という性格を持ち、均等割と所得割の2つから構成される地方税です。
所得税とは異なり税率が一律10%である点、前年の所得に基づいて翌年度課税される点は押さえておきたい基本です。
2025年から2026年の税制改正では所得税の「年収の壁」が178万円へと引き上げられましたが、住民税の非課税ラインはそれとは別のペースで動いており、両者にズレが生じている点には注意が必要です。
自分の年収がどのラインに位置しているのか、住民税決定通知書を一度確認してみることをおすすめします。
お仕事を探したい、求人・人材・派遣について相談したい方は株式会社NCIへ
株式会社NCIは、福島県・新潟県に特化した人財サービス会社として、 地域の企業と働く人をつなぐ役割を担っています。
私たちが大切にしているのは、単なる人財紹介ではなく、 企業の課題と求職者の希望に向き合い、就業後の定着・活躍まで支えることです。
地域に根ざした伴走者として、働く人と企業の未来に貢献していきます。