毎年秋になると話題にのぼるのが年末調整です。
生命保険や医療保険、国民年金などに加入していると保険料控除を受けられ、税金の負担が軽くなることをご存知でしょうか。
この記事では、年末調整や保険料控除の仕組み、2026年に押さえておきたいポイントをわかりやすく解説します。
┃年末調整とは?
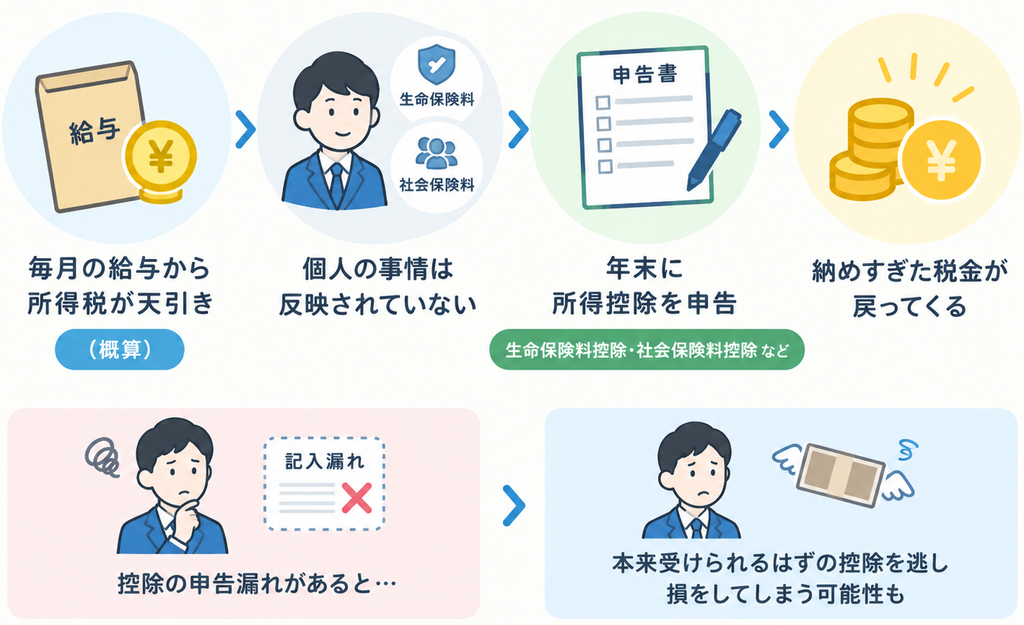
年末調整とは、毎月の給与から天引きされている所得税を、1年間の正しい税額に合わせて計算し直す手続きです。
会社員の場合、給与から天引きされる所得税額はあくまで概算で計算されているため、生命保険料や社会保険料の支払いといった個人の事情は反映されていません。
そこで年末に、生命保険料控除や社会保険料控除などの所得控除を正しく申告することで、納めすぎた税金が戻ってくる仕組みになっています。
逆に言えば、記入漏れがあると本来受けられるはずの控除を逃してしまい、損をしてしまう可能性もあるということです。
┃2026年の「178万円の壁」
2026年分の年末調整で最も大きな変更点は、所得税がかからない年収のラインが178万円に引き上げられたことです。
これは基礎控除(最大104万円)と給与所得控除(最大74万円)がそれぞれ引き上げられた結果で、パートやアルバイトで働く人の「年収の壁」対策としても大きく報道されました。
この改正にともない、控除額を計算するための申告書の様式そのものが変わっているため、これまでと同じ感覚で記入すると戸惑うかもしれません。
特に配偶者控除や扶養控除の判定基準となる所得額も見直されているため、家族の年収を確認しながら記入する必要があります。
┃保険料控除にはどんな種類がある?
年末調整で申告できる「保険料控除」は、実は一つではありません。主に次の3種類があります。
📌生命保険料控除
生命保険、介護医療保険、個人年金保険などの保険料が対象。
契約時期によって計算方法が異なりますが、それぞれ最大4万円、合計で最大12万円まで控除できます。
📌地震保険料控除
火災保険とセットになっている地震保険料が対象で、最大5万円まで控除可能です。
📌社会保険料控除
自分や家族の国民年金保険料・国民健康保険料・介護保険料などを支払った場合に、支払った金額の全額を控除できます。
いずれも、保険会社や年金機構から秋頃に届く「控除証明書」の金額を申告書に転記するのが基本の流れです。
証明書をなくしてしまった場合は、多くの場合再発行を依頼できるので、早めに保険会社へ連絡しましょう。
┃子育て世帯は生命保険料控除がアップ
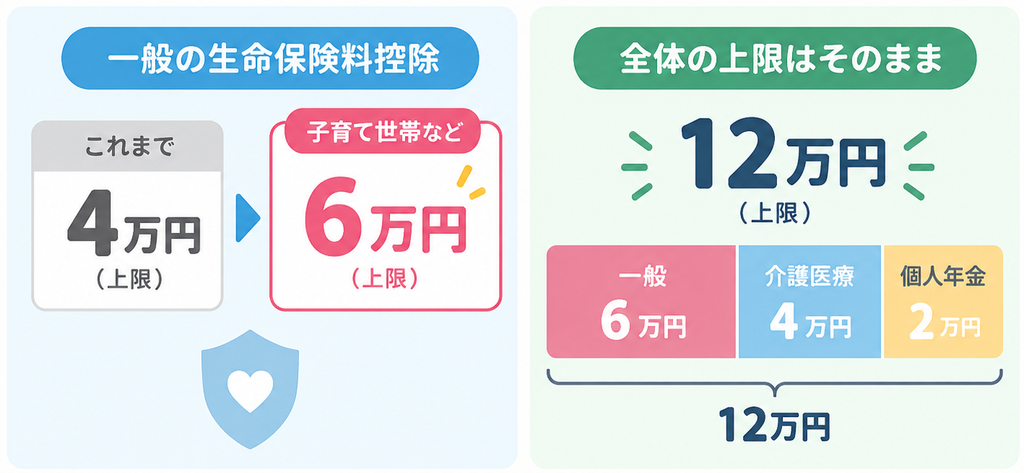
今年特に注目したいのが、23歳未満の子どもなど扶養親族がいる人を対象にした生命保険料控除の拡充です。
これまで一般の生命保険料控除の上限は4万円でしたが、対象となる人はこれが6万円に引き上げられました。
子育て世帯にとってはうれしい変更ですが、注意点もあります。
それは、生命保険料控除全体(一般・介護医療・個人年金の3区分の合計)の上限は、これまで通り12万円のまま変わらないということです。
すでに3区分の合計で12万円に達している人は、一般生命保険料控除の枠が広がっても、控除額の合計自体は増えません。
「上限が上がったはずなのに還付額が変わらない」と戸惑わないよう、あらかじめ知っておくと安心です。
┃申告書の書き方にも変更あり
この改正にともない、会社から配られる「給与所得者の保険料控除申告書」にも、生命保険料控除の特例に対応した新しい記入欄が追加されました。
また「基礎控除申告書 兼 配偶者控除等申告書」など他の書類についても、控除額の判定に使う表が新しい金額に修正されています。
なお、年内(令和8年11月30日以前)に年末調整を行う会社の場合、様式に記載されている所得基準を一部読み替えて使う必要がある、という細かい経過措置も設けられています。
記入に迷ったときは会社の担当者に確認するか、国税庁のホームページで公開されている最新の記載例を参考にするのがおすすめです。
┃意外と知らない社会保険料控除の裏ワザ
もう一つ知っておきたいのが、社会保険料控除は「自分自身の保険料」だけが対象とは限らないという点です。
たとえば、離れて暮らす親の後期高齢者医療制度の保険料を、自分名義の口座からの振替で支払っている場合、生計を一にする関係にあれば、その保険料を自分の社会保険料控除の対象にできます。
実家の親の保険料を肩代わりしている方は、忘れずに申告することで控除額を増やせる可能性があるので、一度確認してみる価値があります。
┃よくある質問
Q1. 生命保険料控除で、実際どのくらい税金が戻ってきますか?
控除額に応じて課税対象の所得が減り、その分の税率をかけた金額が還付されます。
たとえば生命保険料控除で4万円の控除を受けた場合、所得税率10%の人なら4,000円前後が還付の目安です。
年収や他の控除との組み合わせによって金額は変わります。
Q2. 年末調整で保険料控除の申告を忘れた時はどうすればいいですか?
会社の年末調整の締切に間に合わなかった場合でも、翌年の確定申告(還付申告)で控除を申告すれば、払いすぎた税金の還付を受けられます。
過去5年分までさかのぼって申告できるため、数年前の申告漏れに気づいた場合もあきらめずに手続き可能です。
Q3. 生命保険料控除の6万円特例は、自分で何か申請しないと適用されませんか?
はい、自動的には適用されません。
23歳未満の扶養親族がいる人は、2026年分の保険料控除申告書にある専用の記入欄に、対象となる扶養親族の氏名などを記入して申告する必要があります。
記入がなければ通常の4万円上限のまま計算されてしまうため注意しましょう。
Q4. 地震保険料控除の対象になるのはどんな保険ですか?火災保険も対象ですか?
地震保険料控除の対象は、地震保険の保険料のみです。
火災保険単体の保険料は控除の対象外ですが、地震保険は火災保険とセットで契約するケースが多いため、契約内容を確認して地震保険部分の金額だけを申告書に記入します。
Q5. 保険会社から控除証明書が届かない場合はどうすればいいですか?
例年10月頃から順次発送されますが、届かない場合は契約している保険会社のマイページや問い合わせ窓口から再発行を依頼できます。
会社への提出期限に間に合わない可能性がある場合は、早めに担当者に相談しておくと安心です。
Q6. パートや扶養の範囲内で働いていますが、年末調整は必要ですか?
勤務先から給与の支払いを受けていて年末までその会社に在籍していれば、パートやアルバイトでも年末調整の対象になります。
178万円の壁もあって、扶養の範囲内で働く人ほど控除額の変更が手取りに影響しやすいため、書類の記入は忘れずに行いましょう。
Q7. 生命保険料控除と社会保険料控除、両方申告できますか?
はい、それぞれ別の控除枠なので両方申告できます。
生命保険料控除は最大12万円、社会保険料控除は支払った全額が対象になるため、両方に加入・支払いがある人は、どちらも記入することで控除額を最大限活用できます。
┃まとめ
2026年の年末調整は、178万円の壁への対応や生命保険料控除の拡充など、例年以上に変更点が多い年です。
特に子育て世帯や、家族の保険料を支払っている人は、控除を正しく申告することで還付額が変わってくる可能性があります。
書類が届いたら、控除の種類と自分に当てはまる特例がないか、今一度確認してみましょう。
お仕事を探したい、求人・人材・派遣について相談したい方は株式会社NCIへ
株式会社NCIは、福島県・新潟県に特化した人財サービス会社として、 地域の企業と働く人をつなぐ役割を担っています。
私たちが大切にしているのは、単なる人財紹介ではなく、 企業の課題と求職者の希望に向き合い、就業後の定着・活躍まで支えることです。
地域に根ざした伴走者として、働く人と企業の未来に貢献していきます。