「年収の壁」というと103万円のイメージが強いかもしれませんが、2025〜2026年にかけての税制・社会保険の改正で状況は大きく変わりました。
しかも壁は1つではなく、税金と社会保険それぞれに複数存在します。
この記事では、2026年時点の「年収の壁」を表を用いてわかりやすく解説していきます。
┃年収の壁とは?
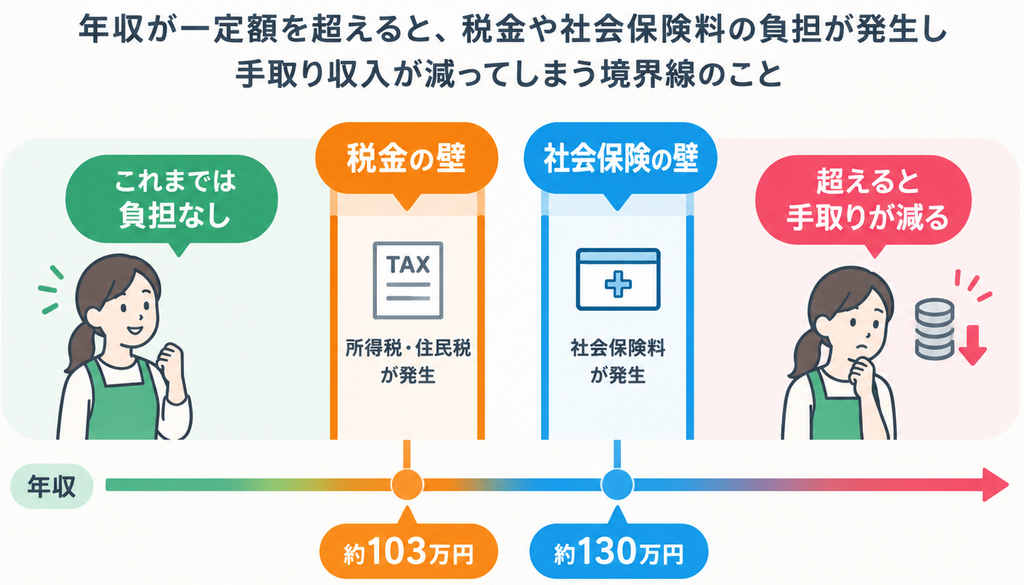
年収の壁とは、年収がある金額を超えると税金や社会保険料の負担が発生し、手取り収入が減ってしまう境界線のことです。
実は税金の壁と社会保険の壁は別物で、それぞれ仕組みも金額も異なります。
パートやアルバイトで働く方が「扶養内に収めたい」と考えるとき、実はこの2種類の壁を同時に意識する必要があります。
まずは全体像を一覧で確認しましょう。
┃2026年の年収の壁 早見表
| 年収の目安 | 種類 | 超えるとどうなる | 2026年のポイント |
| 約93〜110万円 | 住民税 | 住民税がかかり始める | 自治体によって基準が異なる(多くは110万円) |
| 106万円 | 社会保険 | 勤務先の社会保険に加入義務 | 2026年10月に金額基準(賃金要件)が撤廃予定 |
| 130万円 | 社会保険 | 家族の扶養から外れる | 2026年4月から判定方法が変更(金額自体は変わらない) |
| 136万円 | 配偶者控除・扶養控除 | 家族の控除対象から外れる | 2025年は123万円→2026年から136万円に拡大 |
| 150万円 | 社会保険・税制(19〜23歳) | 大学生世代の扶養認定基準 | 2025年10月から適用(社保)。税制上も特例あり |
| 178万円 | 所得税 | 本人に所得税がかかり始める | 2026年から適用(源泉徴収への反映は2027年1月〜) |
| 207万円 | 配偶者特別控除 | 控除が完全にゼロになる | 2026年から201.6万円→207万円に引き上げ |
これだけ見ると複雑ですが、ポイントは自分に関係する壁だけを押さえることです。
特に働き方への影響が大きい、3つの壁を詳しく見ていきます。
① 106万円の壁は、2026年10月に撤廃
これまでは、「月額賃金8.8万円(年収換算で約106万円)以上」で社会保険への加入義務が発生していました。
しかし2025年に成立した年金制度改正法により、2026年10月にこの金額基準が撤廃される予定です。
撤廃の背景には最低賃金の上昇があり、週20時間以上・時給1,016円以上で働けば自動的に月収8.8万円を超えるため、金額基準そのものが実質的な意味を失ったことが理由とされています。
撤廃後は年収に関わらず、「週20時間以上働いているかどうか」が唯一の判断基準になります。
つまり、これまで「106万円を超えないように」とシフトを調整していた方は、今後は「週20時間未満に抑える」という発想に切り替える必要が出てきます。
なお、企業規模の要件(現在は従業員51人以上の企業が対象)は2027年から2035年にかけて段階的に撤廃され、最終的にはすべての企業が対象になる見込みです。
② 130万円の壁は、判定方法が変わる
130万円の壁(家族の扶養から外れる基準)自体はなくなりません。
変わるのは判定の”やり方”です。
これまでは、実際の収入実績や今後1年間の見込み収入をもとに判定されていました。
そのため、繁忙期に残業が続くと一時的に年収が130万円を超えてしまい、扶養から外れてしまうケースが少なくありませんでした。
2026年4月からは、雇用契約書・労働条件通知書に書かれた「契約上の年収見込み」で判定される方式に変わります。
これにより、契約に残業分が明記されていなければ、一時的な収入増があっても直ちに扶養から外れる心配がなくなります。
パートで働く方にとっては、繁忙期に気兼ねなくシフトに入れるようになる、うれしい変更といえます。
ただし注意点もあります。
シフト制などで契約書から年収をあらかじめ算定できない働き方の場合は、従来通りの実績判定に戻ってしまいます。
恩恵を受けたい場合は、勤務先に労働条件通知書の内容を確認しておくことをおすすめします。
また、複数のパート先を掛け持ちしている方は、すべての勤務先の年収を合算して判定される点にも注意が必要です。
③ 178万円の壁は、所得税がかからない上限が拡大
2026年分(令和8年分)の所得税から、非課税の上限が160万円から178万円に引き上げられます。
基礎控除と給与所得控除の合計額が178万円になったことによるもので、いわゆる「103万円の壁」が段階的に引き上げられてきた結果でもあります。
ここで誤解しやすいのが、手取りが増えるタイミングです。
所得税の改正自体は2026年分から適用されますが、毎月の給与から天引きされる源泉徴収の税額表への反映は2027年1月支給分からです。
2026年中に本来なら軽減されているはずの税額は、年末調整でまとめて精算される仕組みになっています。
つまり「2026年〇月の給料から急に手取りが増える」わけではなく、実際の恩恵を実感できるのは2026年末の年末調整、もしくは2027年1月以降の給与からになる点は覚えておきましょう。
┃結局、自分はどう働けばいい?
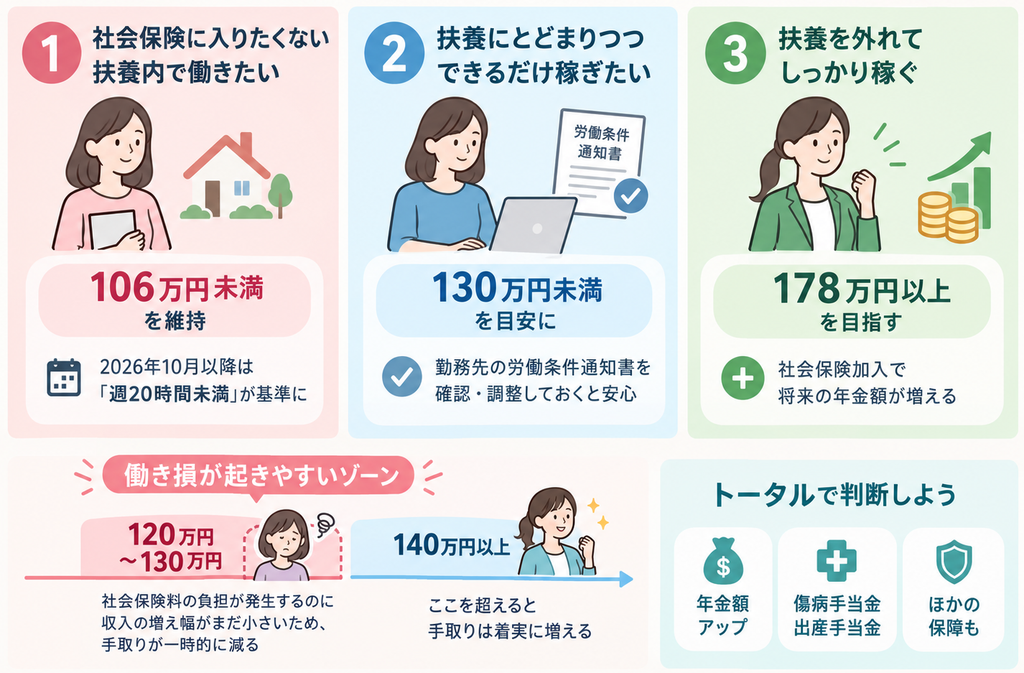
働き方の方針は、大きく3パターンに分けられます。
📌社会保険に入りたくない・扶養内で働きたい場合
106万円未満を維持するのが基本です。ただし2026年10月以降は金額よりも「週20時間未満」に収めることが実質的な基準になっていきます。
📌扶養にとどまりつつ、できるだけ稼ぎたい場合
130万円未満を目安にしつつ、勤務先の労働条件通知書の内容をあらかじめ確認・調整しておくと安心です。
📌扶養を外れてしっかり稼ぐ方針の場合
178万円以上を目指すのがひとつの目安です。社会保険に加入することで、将来受け取る年金額が増えるというメリットもあります。
なお、「働き損」が起きやすいのは、社会保険に加入したばかりの年収120万円〜130万円あたりです。
社会保険料の負担が発生する一方で、収入の増え幅がまだ小さいため、手取りが一時的に減ってしまう帯があります。
ここを超えて140万円以上まで稼げば、社会保険料を差し引いても手取りは着実に増えていく計算になります。
目先の手取りだけでなく、将来もらえる年金額や傷病手当金・出産手当金といった保障が受けられる点も含めて、トータルで判断するのがおすすめです。
┃よくある質問(FAQ)
Q1. 2026年の年収の壁はいくつありますか?
主なものは7つです。
約93〜110万円(住民税)、106万円(社会保険)、130万円(社会保険)、136万円(配偶者控除・扶養控除)、150万円(19〜23歳の学生特例)、178万円(所得税)、207万円(配偶者特別控除)です。
ご自身の働き方や家族構成によって、関係する壁は異なります。
Q2. 106万円の壁はいつからなくなりますか?
厚生労働省の発表では、2026年10月に賃金要件(月額8.8万円)が撤廃される予定です。
撤廃後は年収額ではなく「週20時間以上勤務」が社会保険加入の基準になります。
Q3. 130万円の壁も金額が変わるのですか?
いいえ、130万円という金額自体は変わりません。
変わるのは判定方法で、2026年4月から雇用契約書に記載された年間収入見込みを基準に判定する仕組みが導入されます。
Q4. 178万円に引き上げられたら、いつから手取りが増えますか?
制度自体は2026年分の所得税から適用されますが、毎月の給与から天引きされる源泉徴収額への反映は2027年1月支給分からです。
2026年中の差額は年末調整でまとめて精算されます。
Q5. 扶養内で働くなら、結局いくらまでに抑えればいいですか?
何を優先するかで変わります。
社会保険に入りたくない場合は106万円未満、配偶者の税制上の扶養にとどまりたい場合は130万円未満、税金面の控除だけを気にする場合は136万円未満が目安です。
Q6. 働き損が起きるのはどのくらいの年収ですか?
社会保険に加入したばかりの年収120万〜130万円あたりが、社会保険料負担に対して収入増が追いつかず、手取りが一時的に減りやすい帯とされています。
140万円以上まで働けば、手取りは着実に増えていきます。
┃まとめ
2026年の年収の壁で押さえておきたいポイントは、次の3つです。
📌106万円の壁は2026年10月に金額基準が撤廃され、「週20時間」が新たな基準になる
📌130万円の壁は金額自体は変わらず、2026年4月から判定方法が労働契約書ベースに変わる
📌178万円の壁で所得税の非課税ラインが拡大するが、実際の手取り増は年末調整や2027年1月以降の給与を待つ必要がある
ご自身や家族の働き方にどの壁が関係するのか、まずは早見表で自分に当てはまる壁を確認し、勤務先の担当者や家族と早めに相談しておくと安心です。
お仕事を探したい、求人・人材・派遣について相談したい方は株式会社NCIへ
株式会社NCIは、福島県・新潟県に特化した人財サービス会社として、 地域の企業と働く人をつなぐ役割を担っています。
私たちが大切にしているのは、単なる人財紹介ではなく、 企業の課題と求職者の希望に向き合い、就業後の定着・活躍まで支えることです。
地域に根ざした伴走者として、働く人と企業の未来に貢献していきます。