年金とは、現役世代が納める保険料などを財源に、高齢になったときや、障害・死亡のときに給付を行う公的な保険制度です。
令和8年度(2026年度)は、20歳から60歳までの全員が加入する国民年金(基礎年金)の満額が、月額70,608円となっています。
┃年金とは?
年金とは、現役世代の保険料などで、いま年金を受け取っている世代を支える制度です。
自分が納めた保険料が、自分専用に積み立てられるわけではありません。
社会全体で支え合う「世代間の仕送り」に近い仕組みで、「賦課方式」と呼ばれます。
公的年金が支える保障は、次の3つです。
📌老齢年金……高齢になったときに受け取る
📌障害年金……病気やけがで障害の状態になったときに受け取る
📌遺族年金……家計を支えていた人が亡くなったときに、遺族が受け取る
年金は老後のためだけでなく、もしものときの備えでもあります。
┃国民年金・厚生年金・iDeCoの違い
| 名称 | 対象 | 加入 |
|---|---|---|
| iDeCo・企業年金など | 希望する人、企業が実施している場合 | 任意 |
| 厚生年金 | 会社員・公務員 | 勤務先を通じて加入 |
| 国民年金(基礎年金) | 20歳以上60歳未満の全員 | 必ず加入 |
加入している人は、働き方によって3つに分かれます。
令和5年度末の加入者数は、厚生労働省の資料によると次のとおりです。
📌第1号被保険者(自営業・学生・無職など)……1,387万人
📌第2号被保険者(会社員・公務員)……4,672万人
📌第3号被保険者(第2号に扶養されている配偶者)……686万人
会社員は第2号にあたり、国民年金と厚生年金の両方に加入します。
第3号の方は、自分で保険料を負担しません。配偶者が加入している厚生年金制度が負担する仕組みです。
┃年金保険料はいくら払う?
令和8年度の保険料は、次のとおりです。
📌国民年金(第1号)……月額17,920円(定額)
📌厚生年金(第2号)……給与や賞与に18.3%をかけた額を、会社と本人が半分ずつ負担(本人負担は9.15%)
厚生年金の料率18.3%は、2017年9月から固定されています。
保険料は給与から天引きされ、会社が本人負担分とあわせて納めます。
計算例として、標準報酬月額が30万円の場合、本人負担の厚生年金保険料は月27,450円(30万円×9.15%)です。
これは厚生年金分だけの目安で、健康保険料などは別にかかります。
┃年金はいくらもらえる?
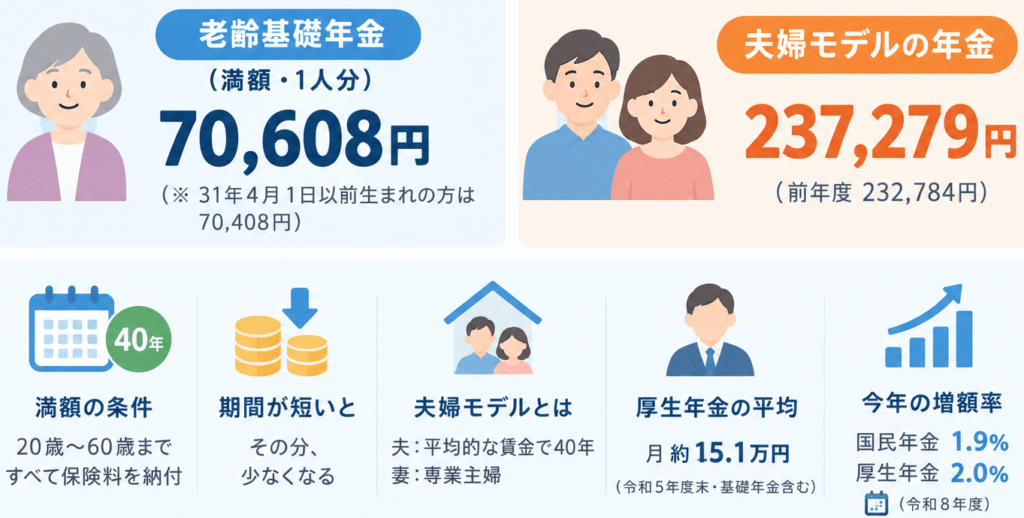
令和8年度の年金額(月額)は、次のとおりです。
📌老齢基礎年金(満額・1人分)……70,608円(昭和31年4月1日以前生まれの方は70,408円)
📌夫婦モデルの年金……237,279円(前年度は232,784円)
満額とは、40年間(20歳から60歳)すべて保険料を納めた場合の額です。
納めた期間が短ければ、その分少なくなります。
夫婦モデルは、夫が平均的な賃金で40年間働き、妻がその間ずっと専業主婦だった世帯が受け取る額です。
すべての世帯の平均ではないため、参考値としてご覧ください。
厚生年金の受給額は、現役時代の報酬と加入期間で決まります。
厚生労働省の資料では、会社員などの平均は月約15.1万円(令和5年度末、基礎年金を含む)です。
年金額は毎年度見直されます。令和8年度は、前年度から国民年金が1.9%、厚生年金が2.0%引き上げられました。
ただし、将来世代の負担を抑えるため、物価や賃金の伸びより増額を抑える「マクロ経済スライド」という調整も行われています。
┃年金はいつから受け取る?
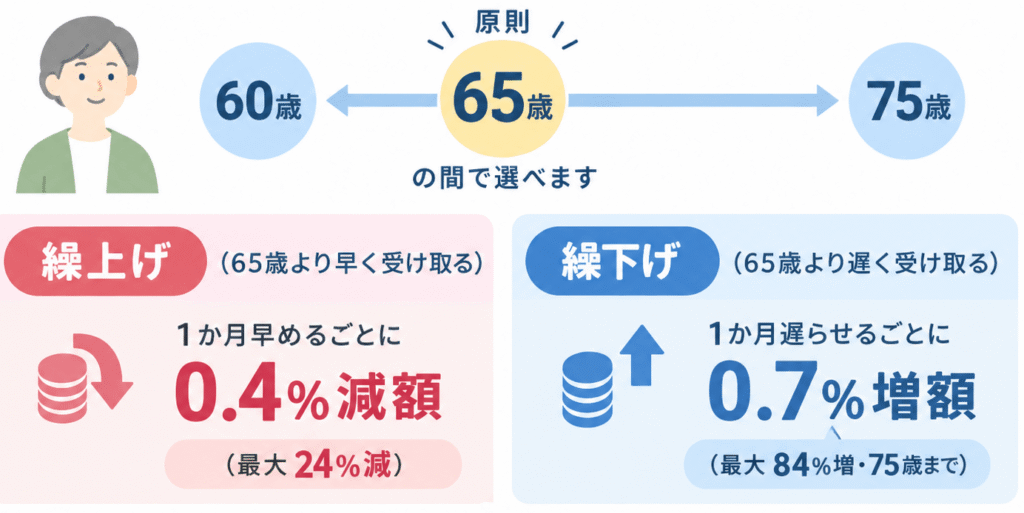
受け取り開始は、原則65歳です。希望すれば、60歳から75歳の間で時期を選べます。
📌繰上げ(65歳より早く受け取る)……1か月早めるごとに0.4%減額(最大24%減)
📌繰下げ(65歳より遅く受け取る)……1か月遅らせるごとに0.7%増額(最大84%増、75歳まで)
減額・増額の率は、一生変わりません。
減額率0.4%は、1962年4月2日以降に生まれた方の場合であり、それ以前の生まれの方は0.5%となります。
将来の年金は大丈夫?
年金制度は、5年に1度の「財政検証」で、将来の見通しを確認しています。
2024年の財政検証では、現役世代の平均手取りに対する年金額の割合(所得代替率)が、2024年度は61.2%でした。
給付の調整が終わった後の所得代替率は、経済の前提によって50.4%から57.6%と幅があります。
最も厳しい前提でも、50%台は維持される試算です。
また、将来の給付に備える年金積立金は、GPIF(年金積立金管理運用独立行政法人)が運用しています。
2025年度末の運用資産額は約293.6兆円です。
ただし、運用が好調でも、年金額が直接増えるわけではありません。
年金額は、賃金や物価の動きをもとに毎年決まります。
┃よくある質問
Q. 年金保険料を払わないとどうなりますか?
経済的に払えない場合は、保険料の免除・猶予の制度があります。
未納のままだと、将来の老齢年金が少なくなるほか、障害年金や遺族年金を受け取れない場合があります。
未納分は、過去2年分までさかのぼって納められます。
Q. 会社員の年金は、自分で手続きが必要ですか?
基本的に不要です。保険料は給与から天引きされ、会社が手続きと納付を行います。
転職や退職の際は、加入先が変わることがあるため、会社や年金事務所で確認しましょう。
Q. 年金が破綻するというのは本当ですか?
財政検証では、複数の経済前提でも、給付水準の調整後に所得代替率50%以上が見込まれています。
ただし、給付の伸びは物価や賃金より抑えられるため、制度への備えとして、iDeCoなどで上乗せする選択肢もあります。
Q. 国民年金と厚生年金は、何が違うのですか?
国民年金は、20歳以上60歳未満の全員が加入する基礎年金で、保険料は月17,920円(令和8年度)の定額です。
厚生年金は会社員や公務員が加入し、保険料は報酬に比例します。
厚生年金に加入している人は国民年金にも加入しているため、将来は両方の年金を受け取れます。
Q. 年金は何年納めればもらえますか?
老齢年金を受け取るには、最低10年の加入期間が必要です。
満額の老齢基礎年金は40年間納めた場合の額で、加入期間が短いほど受給額は少なくなります。
免除などの期間の扱いは個人の記録で変わるため、年金事務所や「ねんきんネット」で確認しましょう。
┃まとめ
年金とは、現役世代の保険料で高齢者などを支える公的な保険制度です。
会社員は国民年金と厚生年金の両方に加入し、令和8年度の国民年金の満額は月70,608円、保険料は国民年金が月17,920円、厚生年金が18.3%(労使折半)です。
受け取りは60歳から75歳の間で選べ、遅らせるほど増額されます。
また、2026年10月からは短時間労働者の社会保険加入で賃金要件が撤廃されました。
働き方によっては自分にも関わる変更なので、早めに確認しておきましょう。
自分の年金記録や将来の見込み額は、日本年金機構の「ねんきんネット」や、毎年届く「ねんきん定期便」で確認できます。
お仕事を探したい方、人材・派遣・請負について相談したい方は株式会社NCIへ
株式会社NCIは、福島県・新潟県に特化した人財サービス会社として、 地域の企業と働く人をつなぐ役割を担っています。
私たちが大切にしているのは、単なる人財紹介ではなく、 企業の課題と求職者の希望に向き合い、就業後の定着・活躍まで支えることです。
地域に根ざした伴走者として、働く人と企業の未来に貢献していきます。


